¿Qué impuestos paga un local comercial en Argentina?
Konstantin Mednikov · Fundador e Ingeniero de Producto
7 años creando y liderando productos tecnológicos
Verificado por Daria Liubimova
Publicado Actualizado 5 min de lectura
En esta guía
Los impuestos de un local comercial en Argentina dependen de la actividad, la facturación, la condición fiscal del titular y la jurisdicción donde funciona. No hay una cuota nacional única que puedas aplicar a todos los negocios.
Impuestos nacionales de la actividad
El primer corte es el régimen del titular:
- Monotributo: unifica el componente impositivo, los aportes jubilatorios y la obra social cuando se cumplen sus requisitos.
- Régimen general: puede incluir IVA, Ganancias y obligaciones de facturación y registración.
- Empleadores: si el negocio tiene personal, suma cargas laborales y de seguridad social. No son el mismo concepto que el impuesto sobre la actividad.
ARCA explica que la categoría del monotributo se calcula con la facturación anual, la superficie afectada, la energía consumida y el alquiler devengado, entre otros parámetros. No alcanza con mirar solamente cuánto vendés.
Ejemplo con valores de ARCA
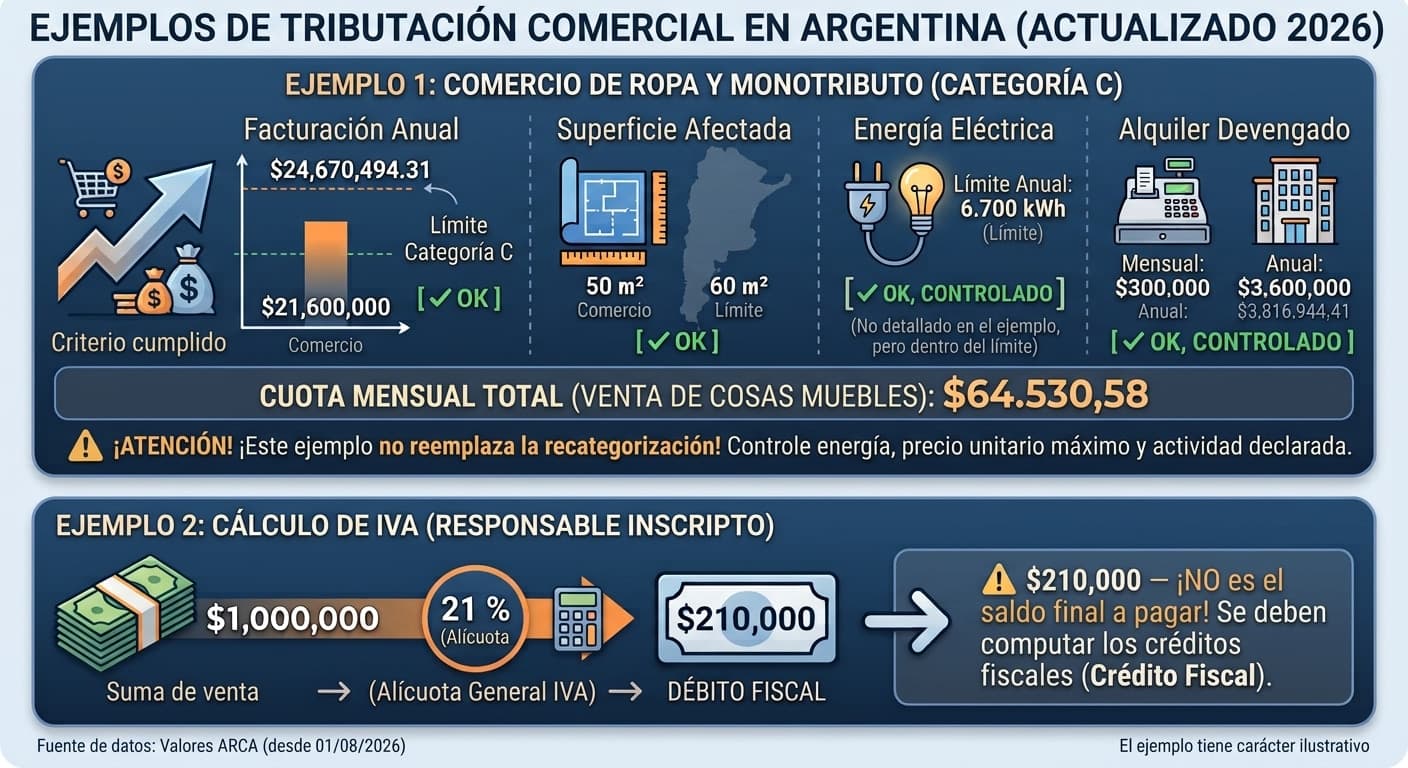
Para los valores publicados por ARCA con vigencia desde el 1 de agosto de 2026, la categoría C tiene estos límites principales:
- ingresos brutos anuales de hasta $24.670.494,31;
- superficie afectada de hasta 60 m²;
- energía eléctrica anual de hasta 6.700 kWh;
- alquileres devengados anuales de hasta $3.816.944,41;
- total mensual de $64.530,58 para venta de cosas muebles o $66.020,12 para locaciones y prestaciones de servicios.
Por ejemplo, un comercio de ropa que proyecta facturar $21.600.000 al año, ocupa 50 m², devenga $300.000 mensuales de alquiler y no supera los restantes parámetros podría quedar dentro de esa categoría. El ejemplo no reemplaza la recategorización: también hay que controlar la energía, el precio unitario máximo y la actividad declarada.
Si la operación está alcanzada por IVA y el titular es responsable inscripto, la alícuota general de la Ley de IVA es del 21 %. Sobre una venta gravada de $1.000.000, el débito fiscal sería $210.000 antes de computar créditos fiscales. Ese importe no es necesariamente el saldo final a pagar.
Impuestos provinciales
El impuesto provincial más habitual es Ingresos Brutos. Grava los ingresos de la actividad según la provincia, la actividad y el régimen del contribuyente. Si trabajás en más de una jurisdicción, puede corresponder el Convenio Multilateral y la distribución de la base imponible.
En CABA hay además reglas operativas de AGIP para informar la alícuota aplicable en los comprobantes a consumidores finales. La leyenda puede mostrar, por ejemplo, “ALÍCUOTA ISIB CABA XX,XX %”. No copies una tasa de CABA para un local de otra provincia: la alícuota se verifica en el organismo de la jurisdicción correspondiente.
Algunas jurisdicciones ofrecen un esquema unificado. ARCA incluye a CABA entre las jurisdicciones del Monotributo Unificado: si cumplís los requisitos, un pago puede reunir el componente nacional y conceptos provinciales o municipales alcanzados por el convenio. Eso no convierte automáticamente a todo negocio en monotributista ni elimina la habilitación.
Tasas y obligaciones municipales
El municipio o la Ciudad puede cobrar habilitación, inspecciones, seguridad e higiene, publicidad, ocupación del espacio público u otras tasas. El importe depende de la actividad, la superficie y la ordenanza local.
En CABA, el trámite de habilitación parte de informar la actividad y la conformación de la unidad de uso. La Dirección General evalúa la documentación y, según el caso, puede exigir un certificado de aptitud ambiental. La declaración puede habilitar el inicio y generar una oblea con código QR. Un contrato firmado no demuestra por sí solo que el local sea apto para la actividad.
También pueden aparecer ABL, impuesto inmobiliario o una tasa urbana. No son equivalentes ni tienen la misma base. En la guía sobre ABL e impuesto inmobiliario podés ver la diferencia.
Propietario, inquilino y titular del negocio
Separá tres obligaciones:
- los impuestos por la actividad que realiza el negocio;
- los tributos o tasas vinculados con el inmueble;
- los impuestos y gastos de una compra, una venta o un contrato de alquiler.
El propietario puede tener obligaciones por la renta que cobra y por el inmueble. El inquilino tiene las obligaciones de su actividad y puede asumir económicamente determinados conceptos del inmueble si el contrato lo establece. Esa cláusula no cambia quién es el sujeto obligado frente al fisco.
Un cálculo rápido para no mezclar conceptos
Supongamos un comercio de CABA con una venta gravada mensual de $1.000.000, una factura de alquiler de $1.000.000 más IVA porque la locación está gravada y una tasa municipal anual prorrateada de $120.000. En ese mes hay, como mínimo, tres análisis distintos:
- $210.000 de IVA débito por la venta, antes de créditos fiscales;
- el IVA que figure en la factura del alquiler, si corresponde;
- $10.000 de costo mensual equivalente de la tasa municipal.
No sumes esos importes como si fueran un solo impuesto: nacen de hechos y sujetos distintos.
Qué revisar si tenés un negocio pequeño
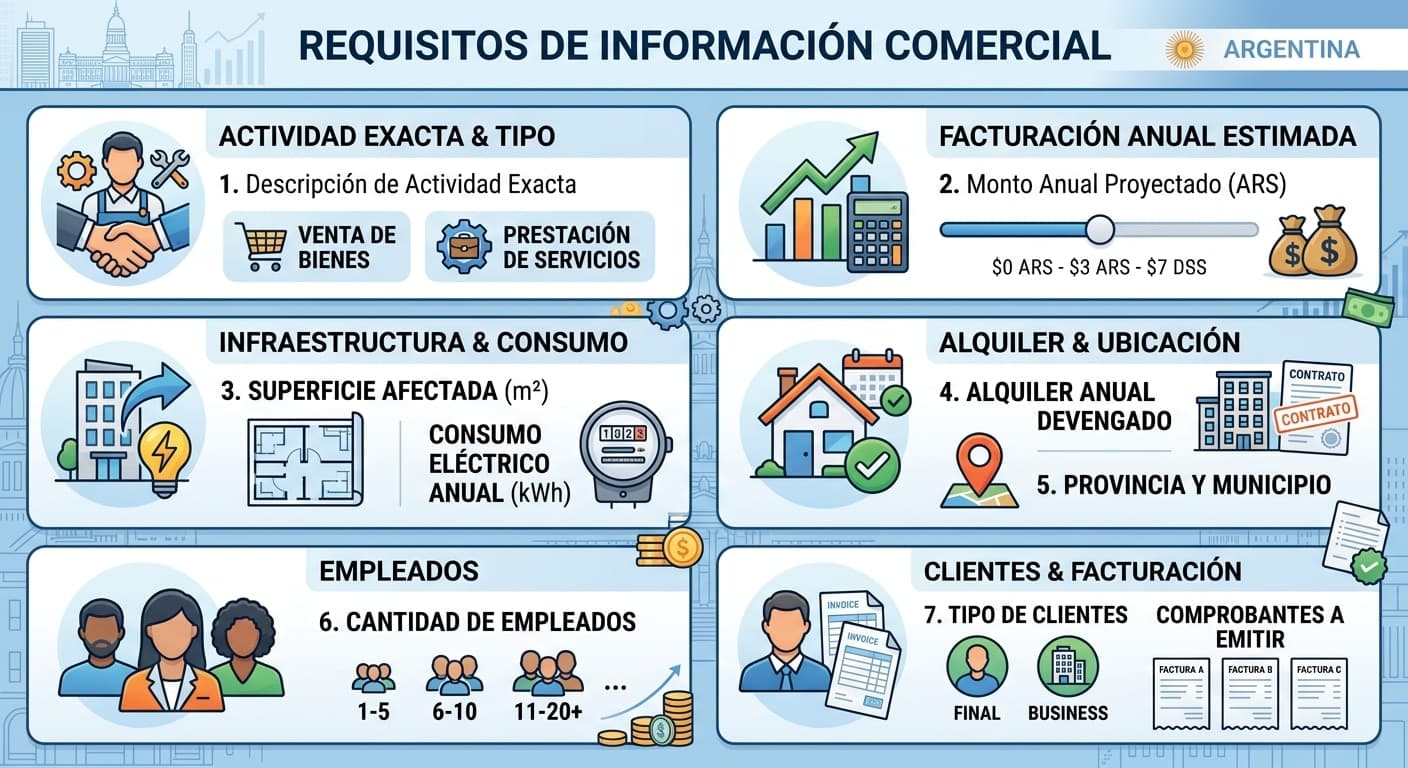
Antes de inscribirte o cambiar de régimen, prepará:
- actividad exacta y si vendés bienes o prestás servicios;
- facturación anual estimada;
- superficie y consumo eléctrico;
- alquiler anual devengado;
- provincia y municipio;
- cantidad de empleados;
- tipo de clientes y comprobantes que necesitás emitir.
Con esos datos verificá el régimen nacional, Ingresos Brutos, la habilitación, las tasas locales y las obligaciones laborales. ARCA también exige mantener actualizados la actividad y los domicilios declarados.
Las categorías, topes y alícuotas cambian. Tomá el importe de la tabla oficial vigente y la ordenanza local aplicable, no el de una guía antigua.
- ARCA: montos y categorías vigentes del monotributo — Valores publicados con aplicación desde el 1/08/2026: límites de ingresos, superficie, energía, alquileres devengados y totales mensuales por categoría.
- ARCA: ¿qué es el monotributo? — Explica la unificación de IVA, Ganancias y aportes previsionales y de obra social y los parámetros que determinan la categoría.
- ARCA: Monotributo Unificado — Describe el pago unificado disponible en CABA y otras jurisdicciones cuando se cumplen las condiciones del régimen.
- Argentina.gob.ar: Ley de IVA, texto ordenado por Decreto 280/1997 — El artículo 28 fija la alícuota general del IVA en 21 %, con tratamientos diferenciales para hechos específicos.
- AGIP: Resolución 169/2026 — Regula la leyenda de la alícuota del impuesto sobre los ingresos brutos de CABA en comprobantes a consumidores finales.
- Ciudad de Buenos Aires: habilitación de actividad económica — Describe la declaración de la actividad, la evaluación de requisitos, el código QR y los posibles controles ambientales.
- ARCA: modificación de datos — Indica cómo informar actividades, domicilios y jurisdicciones tributarias.
- ARCA: tipos de domicilio — Distingue domicilios fiscales, legales y de establecimientos o locales.
No existe un importe único. Como referencia, ARCA publica para la categoría C, desde el 1/08/2026, un total mensual de $64.530,58 para venta de cosas muebles o $66.020,12 para servicios, siempre que se cumplan todos los parámetros. Un responsable inscripto puede tener además IVA, Ingresos Brutos y tasas locales.
Sí, un negocio pequeño igual debe analizar su régimen nacional, Ingresos Brutos, habilitación y tasas locales. Si cumple las condiciones, el monotributo puede unificar parte del pago; no elimina automáticamente las obligaciones provinciales, municipales ni laborales.
El sujeto obligado surge de la norma local. El contrato puede hacer que el inquilino reintegre el costo, pero esa distribución económica no cambia quién debe responder frente al fisco.
No. El IVA depende de la actividad, la operación y la condición fiscal. Cuando una operación está gravada a la alícuota general, el 21 % se calcula sobre la base imponible; el saldo final depende también de los créditos fiscales.
Separá tus boletas de tus impuestos
Factura sirve para registrar boletas de servicios del hogar y comparar importes, consumos y vencimientos. No calcula impuestos, presenta declaraciones ni reemplaza la contabilidad de un negocio.
La demo se abre con datos de muestra; no hace falta registrarse para mirarla.